

OsidOri-家計簿共有アプリ|AIレシートで簡単お金管理
OsidOri.Inc
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
OsidOri-家計簿共有アプリ|AIレシートで簡単お金管理 Voor- en nadelen
Voordelen
- AI scant bonnetjes snel en vermindert handmatig invoerwerk.
- Uitgaven delen met gezinsleden maakt gezamenlijk budgetteren overzichtelijk.
- Categorieën helpen om terugkerende bestedingspatronen snel te herkennen.
- Handig voor huishoudens die meerdere betaalrekeningen samen beheren.
- Een gedeeld overzicht kan discussies over dagelijkse uitgaven beperken.
Nadelen
- Japanse focus kan valuta, winkels en categorieën buiten Japan beperken.
- Nauwkeurigheid van AI-herkenning hangt af van de kwaliteit van het bonnetje.
- Voor gedeeld gebruik moeten alle betrokkenen de app installeren.
- Financiële gegevens worden opgeslagen; controleer daarom het privacybeleid goed.
- Veel functies kunnen zonder Japanse taalvaardigheid lastig te begrijpen zijn.
 Analyse door All-app
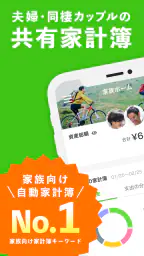
Geld bijhouden werkt pas echt wanneer iedereen in een huishouden dezelfde informatie ziet en er weinig discussie ontstaat over wie wat heeft betaald. OsidOri-家計簿共有アプリ|AIレシートで簡単お金管理 richt zich precies op dat dagelijkse probleem. Ik zie het als een financiële app voor gezinnen en stellen die gezamenlijke uitgaven willen ordenen zonder telkens losse berichten, foto’s en rekenbriefjes te combineren.
Mijn eerste indruk is praktisch: de app probeert niet alleen een persoonlijk kasboek te zijn, maar een gedeelde plek voor huishoudbudgetten, transacties, sparen en kosten verdelen. De ontwikkelaar is OsidOri.Inc. De app valt onder financiën, is gratis te installeren en heeft een PEGI 3-classificatie. Dat maakt de instap laag, al vraagt een financiële toepassing natuurlijk wel om zorgvuldigheid bij het koppelen van rekeningen, kaarten en bonnetjes.
Gedeeld geld beheren zonder dat één persoon alles hoeft bij te houden
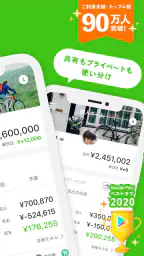
Het sterkste idee achter deze app is de scheiding tussen individuele en gezamenlijke financiën. In veel huishoudens betaalt één partner de huur, de andere de boodschappen en worden persoonlijke aankopen tussendoor voorgeschoten. Een gewone notitie-app kan bedragen opslaan, maar maakt niet automatisch duidelijk welke kosten bij het huishouden horen en welke privé blijven. OsidOri is juist gebouwd rond dat onderscheid.
Ik zou de app daarom vooral aanraden aan stellen die regelmatig moeten verrekenen, gezinnen met meerdere terugkerende uitgaven en huisgenoten die een gezamenlijke pot willen volgen. Het nut zit niet alleen in het optellen van bedragen. De gedeelde aanpak kan ook helpen om eerder te zien waar het budget weglekt, wie een rekening heeft betaald en welke uitgaven nog verdeeld moeten worden.
Een realistisch voorbeeld: ik betaal op maandag de supermarkt, mijn partner rekent later de energierekening af en aan het einde van de week kopen we nog huishoudelijke spullen. Zonder vaste werkwijze belanden die betalingen snel in verschillende bankapps. Met een gedeeld huishoudboekje kunnen we ze op dezelfde plek bekijken en bespreken. Dat voorkomt niet automatisch elk misverstand, maar het maakt de bron van het gesprek wel duidelijker.
De app is niet alleen bedoeld voor een maandelijkse eindafrekening. Je kunt haar ook gebruiken als dagelijks overzicht van inkomsten en uitgaven, als hulpmiddel bij sparen of als centrale plek voor transacties. Dat brede bereik is handig, maar het betekent ook dat je vooraf moet bepalen welke onderdelen je werkelijk nodig hebt. Wie alleen af en toe een bedrag wil delen, kan de app uitgebreider vinden dan noodzakelijk.
Wat de combinatie van bonnetjes, rekeningen en kaarten praktisch maakt
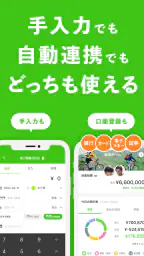
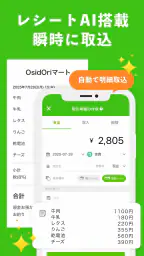
Een opvallend onderdeel is het werken met door AI gegenereerde bonnen. In de praktijk kan dat tijd besparen wanneer ik na een aankoop niet handmatig elk detail wil invoeren. Toch zou ik de uitkomst altijd controleren voordat ik een bedrag als definitief beschouw. Een bon kan verkeerd gelezen worden, een artikel kan bij de verkeerde categorie terechtkomen of een gedeelde aankoop kan anders moeten worden verdeeld dan de eerste registratie suggereert.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Mijn advies is om AI vooral als invoerhulp te behandelen, niet als financiële eindcontrole. Maak na het scannen meteen een korte controle: klopt het totaal, staat de datum goed en is duidelijk wie welk deel betaalt? Die paar seconden zijn belangrijker wanneer een bon zowel persoonlijke als gezamenlijke artikelen bevat. Juist daar kan automatische verwerking minder vanzelfsprekend zijn dan bij een eenvoudige aankoop.
De mogelijkheid om rekeningen en kaarten te integreren kan het overzicht verder versterken. Het voordeel daarvan is minder dubbel werk en een actueler beeld van transacties. Tegelijk is dit een gevoelig moment: voordat ik een financiële koppeling activeer, wil ik weten welke rekening of kaart wordt toegevoegd, welke gegevens zichtbaar worden en hoe ik de verbinding later kan beheren. Ik zou nooit alle beschikbare koppelingen activeren alleen omdat dat technisch mogelijk is.
Voor een huishouden met meerdere betaalmiddelen is een vaste naamgeving nuttig. Geef bijvoorbeeld duidelijk aan of een transactie bij de gezamenlijke kaart, een persoonlijke rekening of een gedeelde spaarpot hoort. Dat klinkt klein, maar het voorkomt dat een later overzicht onduidelijk wordt. De app helpt bij structureren; de kwaliteit van het resultaat hangt nog steeds af van consequente keuzes door beide gebruikers.
Vertrouwen begint bij zichtbare keuzes, niet bij automatische verwerking
Bij een financiële app let ik niet alleen op functies, maar vooral op controle. OsidOri kan gezamenlijke budgetten en transacties samenbrengen, maar ik zou tijdens de eerste inrichting rustig bekijken welke informatie ik deel en met wie. Een partner hoeft niet per se elk persoonlijk bedrag te zien om gezamenlijke boodschappen te kunnen volgen. Het onderscheid tussen privé en gedeeld is daarom geen detail, maar een basisvoorwaarde voor prettig gebruik.
De beste werkwijze is om eerst klein te beginnen. Ik zou aanvankelijk alleen de gezamenlijke uitgaven registreren en pas later overwegen of kaartintegratie of verdere vermogensopbouw nuttig is. Zo zie je of beide gebruikers de app consequent openen en of de gekozen categorieën bij jullie huishouden passen. Dat geeft ook een duidelijker beeld van de waarde voordat je tijd stopt in een uitgebreidere inrichting.
Let bij iedere gedeelde transactie op de reikwijdte. Een betaling voor een familiediner kan huishoudelijk zijn, terwijl een aankoop in dezelfde winkel persoonlijk blijft. Als alles automatisch in één gezamenlijke stroom terechtkomt, verlies je snel het onderscheid dat de app juist waardevol maakt. Ik vind handmatige controle daarom geen zwakte, maar een noodzakelijke aanvulling op gemak.
Ook bij sparen en vermogensopbouw zou ik voorzichtig blijven. Een overzicht kan helpen om doelen zichtbaar te maken, maar een app vervangt geen gesprek over risicotolerantie, noodreserves of financiële verantwoordelijkheden. Gebruik de functies om patronen te zien en afspraken vast te leggen, niet als reden om impulsief beslissingen te nemen op basis van één mooi overzicht.
Waar de app in het dagelijks leven echt tijd kan besparen
Een nuttige routine is om één moment per week te kiezen waarop beide gebruikers nieuwe transacties controleren. De ene persoon kan bonnetjes nalopen, terwijl de andere controleert of gedeelde kosten correct zijn toegewezen. Daardoor blijft het systeem actueel zonder dat iemand voortdurend met geld bezig hoeft te zijn. Bij een huishouden met onregelmatige inkomsten is een korter controle-interval verstandiger dan wachten tot het einde van de maand.
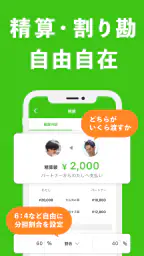
De functie voor het delen van rekeningen lijkt vooral handig wanneer niet iedereen hetzelfde bedrag verschuldigd is. Denk aan een gezamenlijke aankoop waarvan één deel privé wordt gebruikt, of aan een rekening die door één partner is voorgeschoten. Ik zou vóór het opslaan altijd afspreken of jullie verdelen per persoon, per categorie of volgens een vaste huishoudafspraak. De app kan het rekenwerk ondersteunen, maar zij kan niet bepalen wat binnen jullie relatie eerlijk is.
Een tweede minder voor de hand liggende toepassing is het herkennen van terugkerende patronen. Wanneer je transacties consequent indeelt, worden niet alleen grote uitgaven zichtbaar. Ook kleine, vaak herhaalde betalingen kunnen opvallen. Dat is nuttiger dan alleen aan het einde van de maand naar het totaal kijken, omdat je dan nog kunt bijsturen. De winst komt dus niet uitsluitend uit registratie, maar uit het moment waarop je de informatie gebruikt.
Ik zou de door AI gemaakte bonregistratie vooral inzetten tijdens drukke periodes, bijvoorbeeld na een grote huishoudboodschap of een verhuizing. Voor een enkele kleine aankoop kan handmatige invoer sneller zijn dan controleren of een scan goed is verwerkt. Dat is een belangrijk trade-off: automatisering levert het meeste op wanneer er veel informatie tegelijk binnenkomt, niet noodzakelijk bij elke losse transactie.
De minder comfortabele kanten van een gedeeld financieel systeem
Een gedeeld overzicht vraagt om overeenstemming. Als één persoon iedere betaling meteen registreert en de andere pas weken later kijkt, blijft de administratie alsnog scheef lopen. De app kan de samenwerking eenvoudiger maken, maar niet afdwingen. Voor koppels met verschillende ideeën over budgetteren kan juist de constante zichtbaarheid van uitgaven voor spanning zorgen.
Er is ook een leerfase. Je moet bepalen welke categorieën je gebruikt, welke transacties gedeeld zijn en hoe je omgaat met terugbetalingen. Wie zonder plan begint en later categorieën blijft wijzigen, krijgt een minder betrouwbaar beeld. Mijn praktische advies is om met een beperkt aantal herkenbare groepen te starten: wonen, boodschappen, vervoer, vrije tijd en persoonlijke uitgaven. Pas wanneer dat goed werkt, zou ik verfijnen.
De gratis installatie maakt uitproberen gemakkelijk, maar bepaalde gebruikskosten kunnen ontstaan door in-app-aankopen. De vermelde bedragen lopen van € 3,49 tot € 99,99 bij facturering via Google Play. Ik zou daarom vóór een betaalde keuze controleren welke functie je daadwerkelijk nodig hebt en of alle betrokken gebruikers dezelfde toegang verwachten. Voor een eenvoudig gedeeld kasboek kan betalen onnodig zijn; voor intensief gebruik kan extra functionaliteit wel tijd besparen.
De huidige versie is 1.55.5 en de app werkt vanaf Android 7.0. Dat is prettig voor gebruikers met een niet al te nieuw Android-toestel. Toch blijft het verstandig om op beide telefoons dezelfde actuele versie te gebruiken wanneer twee mensen samen transacties bekijken. Verschillen in software kunnen bij gedeeld gebruik verwarrend zijn, vooral als schermen of instellingen niet hetzelfde reageren.
Voor wie OsidOri wel en niet de beste keuze is
Ik vind deze app een goede kandidaat voor een stel dat gezamenlijke financiën wil combineren met persoonlijke ruimte. Ook gezinnen die bonnetjes, kaartuitgaven en gedeelde rekeningen op één plaats willen volgen, kunnen er veel aan hebben. Hetzelfde geldt voor huisgenoten die niet alleen een totaalbedrag willen zien, maar ook willen weten welke kosten nog verdeeld moeten worden.
Ik zou haar minder snel kiezen voor iemand die uitsluitend een eenvoudig persoonlijk kasboek zoekt. Als je geen uitgaven wilt delen, geen kaart wilt koppelen en alleen af en toe een bedrag noteert, kunnen een eenvoudige notitie-oplossing of een minimalistische budgetapp rustiger aanvoelen. De kracht van OsidOri zit juist in de gezamenlijke structuur; zonder die behoefte benut je een groot deel van het concept niet.
Ook voor gebruikers die volledige financiële automatisering verwachten, is een voorzichtige houding verstandig. Een koppeling en AI-invoer kunnen werk verminderen, maar ik zou belangrijke bedragen altijd nalopen. Wie vooral behoefte heeft aan diepgaande beleggingsanalyse, professionele boekhouding of uitgebreide rapportage, heeft waarschijnlijk een gespecialiseerdere financiële toepassing nodig. Deze app voelt in mijn ogen eerder als een huishoudelijk samenwerkingsinstrument dan als een compleet financieel adviesplatform.
De PEGI 3-classificatie zegt iets over de leeftijdsindeling, maar niet over de vraag of de app bij ieder huishouden past. Bij financiële gegevens blijft volwassen aandacht nodig: bespreek wat gedeeld wordt, gebruik duidelijke afspraken en controleer transacties. Dat is vooral belangrijk wanneer meerdere personen toegang hebben tot hetzelfde huishoudelijke overzicht.
Mijn oordeel na het afwegen van gemak en controle
De belangrijkste reden om deze app te proberen is de combinatie van samen beheren en toch onderscheid houden tussen gezamenlijke en persoonlijke uitgaven. De AI-bonfunctie, het delen van rekeningen en de integratie van kaarten kunnen een rommelige administratie overzichtelijker maken. Voor mij is vooral de mogelijkheid waardevol om financiële gesprekken te voeren op basis van één gedeeld beeld in plaats van losse aannames.
Ik zou wel beginnen met een beperkte opzet: alleen gezamenlijke uitgaven, een paar duidelijke categorieën en een vast wekelijks controlemoment. Daarna kun je beoordelen of sparen, vermogensopbouw, bonnetjes of kaartintegratie echt iets toevoegt. Die gefaseerde aanpak houdt de controle bij de gebruiker en voorkomt dat gemak verandert in blind vertrouwen.
Mijn eindadvies: kies OsidOri wanneer samenwerking rond huishoudgeld je hoofdprobleem is, niet wanneer je alleen een kale persoonlijke teller zoekt. De gratis start, de brede financiële functies en de lage leeftijdsclassificatie maken de drempel klein, terwijl de in-app-aankopen en de noodzaak tot controle vragen om bewuste keuzes. Als je samen consequent registreert en gevoelige koppelingen stap voor stap instelt, kan dit een bruikbaar huishoudelijk overzicht worden. Verwacht geen automatische oplossing voor financiële afspraken; gebruik de app als helder hulpmiddel om die afspraken beter uit te voeren.
Veelgestelde vragen
Wat is OsidOri en waarvoor kan ik de app gebruiken?
OsidOri is een app voor gezamenlijk budgetbeheer waarmee partners, gezinnen of huisgenoten hun inkomsten, uitgaven en spaardoelen kunnen organiseren. Je kunt een gedeelde financiële ruimte aanmaken voor gezamenlijke kosten, terwijl persoonlijke uitgaven privé blijven. Daardoor is de app vooral handig voor huishoudens die overzicht willen houden zonder dat iedere gebruiker alle persoonlijke transacties hoeft te delen.
Hoe werkt de AI-functie voor het scannen van kassabonnen?
Met de AI-ontvangstfunctie kun je een foto van een kassabon maken, waarna de app probeert gegevens zoals winkelnaam, datum en bedrag automatisch te herkennen. Dit kan het handmatig invoeren versnellen, maar controleer de resultaten altijd voordat je een transactie opslaat. Slecht belichte, gekreukte of gedeeltelijk zichtbare bonnen kunnen namelijk onjuist worden gelezen.
Kunnen twee of meer personen dezelfde financiën beheren in OsidOri?
Ja, OsidOri is ontworpen voor gedeeld financieel beheer. Je kunt een partner of andere vertrouwde persoon uitnodigen en gezamenlijke inkomsten en uitgaven bijhouden. Tegelijkertijd biedt de app de mogelijkheid om persoonlijke financiële informatie gescheiden te houden. Controleer tijdens het instellen zorgvuldig welke rekening of categorie gedeeld wordt, zodat privétransacties niet per ongeluk zichtbaar worden voor anderen.
Is OsidOri gratis te gebruiken of zijn er betaalde functies?
De app kan doorgaans worden gedownload en gebruikt zonder directe aanschafkosten, maar bepaalde functies, uitbreidingen of diensten kunnen afhankelijk zijn van het actuele abonnementenmodel. Beschikbaarheid en prijzen kunnen per land, platform en versie verschillen. Bekijk daarom vóór gebruik de informatie in de App Store of Google Play en controleer eventuele proefperiodes, automatische verlenging en voorwaarden voor betalingen.
Hoe veilig zijn mijn financiële gegevens in OsidOri?
Omdat OsidOri met persoonlijke en mogelijk gevoelige financiële informatie werkt, is het belangrijk om de privacyvoorwaarden en gegevensverwerking aandachtig te lezen voordat je de app gebruikt. Kies een sterk wachtwoord, beveilig je telefoon met een pincode of biometrie en deel uitnodigingen alleen met vertrouwde personen. Controleer bovendien welke machtigingen de app vraagt en verwijder ongebruikte gekoppelde accounts of apparaten.


